Vous souhaitez céder votre entreprise ? Découvrez le fonctionnement de l’apport-cession (dispositif 150-0 B) ter et les principales stratégies de réinvestissement pour optimiser votre fiscalité.
Optimisez le réinvestissement après la cession de votre entreprise grâce au dispositif d’apport-cession (150-0 B ter)
La cession d’une entreprise constitue une étape décisive dans la vie d’un dirigeant. Elle permet de concrétiser plusieurs années de travail, mais elle s’accompagne aussi, le plus souvent, d’une fiscalité significative sur la plus-value réalisée.
Pour répondre à cet enjeu, le législateur a prévu un mécanisme particulièrement structurant : le dispositif dit « 150-0 B ter », souvent désigné sous le terme d’apport-cession. Lorsqu’il est bien anticipé, ce dispositif permet non seulement de différer l’imposition, mais aussi de réorienter le capital issu de la cession vers de nouveaux projets d’investissement.
Découvrez également l’approche globale de Millennium Invest pour structurer votre stratégie après une cession.
L’apport-cession (150-0 B ter) : un levier pour différer l’imposition
Le principe de l’apport-cession
Le mécanisme repose sur une logique en deux temps. Avant la cession, le dirigeant apporte les titres de sa société à une holding qu’il contrôle. Cet apport n’entraîne pas, à ce stade, une imposition immédiate de la plus-value : celle-ci est placée en report.
Dans un second temps, la holding cède les titres apportés. Le produit de cession est alors encaissé par cette structure, ce qui permet au chef d’entreprise de conserver une capacité de réinvestissement plus importante. Ce report d’imposition n’est toutefois maintenu que si plusieurs conditions sont respectées.
Une logique économique encouragée par l’État
L’esprit du texte est clair : il ne s’agit pas seulement d’un outil d’optimisation fiscale, mais d’un mécanisme destiné à favoriser le réemploi du capital entrepreneurial dans l’économie réelle. Le dispositif vise ainsi à encourager les dirigeants cédants à financer de nouvelles activités, à accompagner d’autres entreprises ou à participer à de nouveaux projets de développement.
Les conditions à respecter pour conserver le report d’imposition
Une obligation de réinvestissement
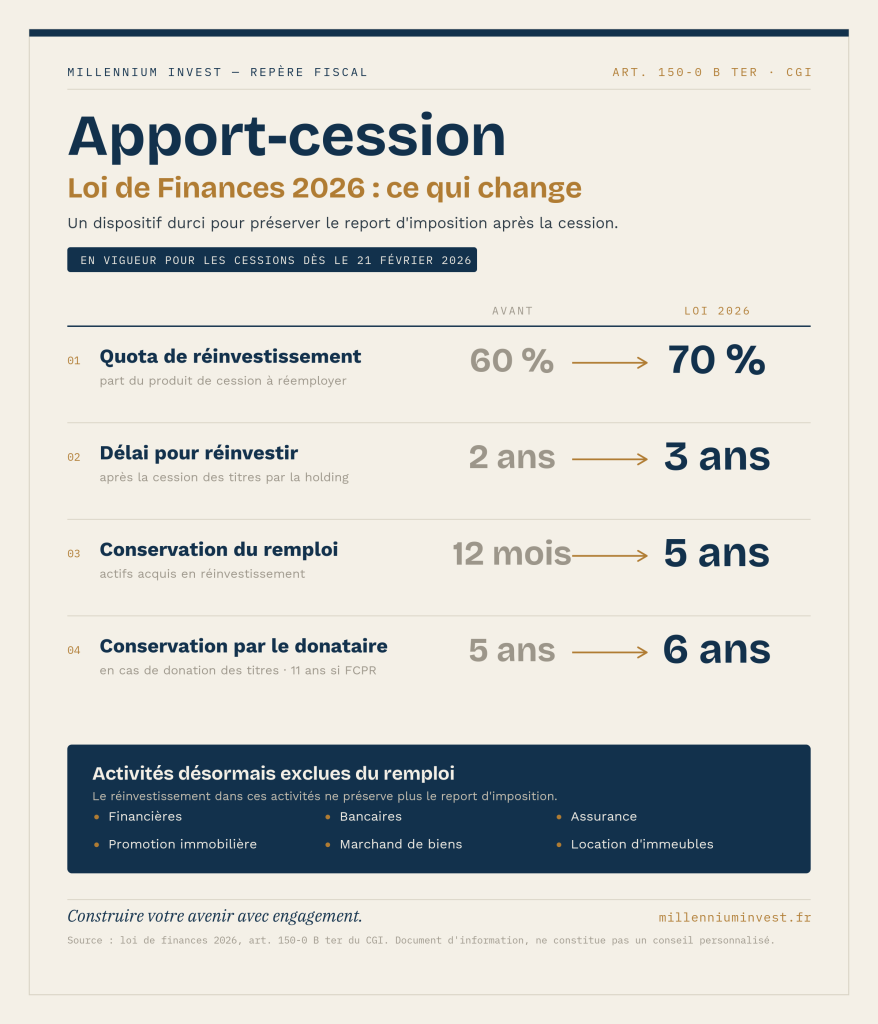
Lorsque la cession des titres par la holding intervient dans un délai de trois ans suivant l’apport, la société bénéficiaire de l’apport doit réinvestir une part significative du produit de cession. En pratique, elle doit réemployer au moins 70 % de ce produit dans un délai de trois ans. C’est cette condition de remploi qui permet de préserver le report d’imposition.
Des investissements tournés vers l’activité économique
Le réinvestissement doit être dirigé vers des activités répondant à une logique économique réelle. Sont principalement visées les activités commerciales, industrielles, artisanales, agricoles ou libérales, ainsi que les prises de participation dans des sociétés opérationnelles. À l’inverse, les placements purement patrimoniaux, notamment lorsqu’ils reposent sur une simple détention passive d’actifs, ne répondent généralement pas à l’esprit du texte.
Pour approfondir, consultez nos services en gestion financière et structuration patrimoniale.
Le rôle central de la holding
Dans ce schéma, la holding ne se limite pas à une fonction technique. Elle devient un véritable outil de pilotage patrimonial. Elle reçoit le produit de cession, organise les réinvestissements et permet au dirigeant de structurer sa stratégie dans la durée. Bien conçue, elle offre un cadre de gestion souple et cohérent pour accompagner l’après-cession.
Pourquoi structurer son réinvestissement après une cession ?
Passer d’un patrimoine concentré à un patrimoine diversifié
Avant la vente, le patrimoine du dirigeant est souvent très concentré sur un seul actif : son entreprise. La cession constitue donc un moment charnière, qui permet de transformer cette concentration en une allocation plus équilibrée. L’enjeu n’est pas seulement fiscal ; il est aussi patrimonial. Il s’agit de sécuriser une partie du capital, de diversifier les sources de rendement et de réduire la dépendance à un seul risque économique.
Changer de posture et raisonner en investisseur
Après une cession, le chef d’entreprise entre souvent dans une nouvelle phase. Il ne s’agit plus seulement de diriger une activité, mais de définir une stratégie d’investissement cohérente avec ses objectifs personnels, familiaux et patrimoniaux. Cela suppose d’arbitrer entre recherche de performance, besoin de liquidité, horizon de placement et niveau de risque accepté. Le dispositif 150-0 B ter prend tout son sens dans cette transition.
Découvrez l’accompagnement dédié aux chefs d’entreprise proposé par Millennium Invest.
Quelles solutions concrètes pour réinvestir en apport-cession ?
Le réinvestissement peut prendre plusieurs formes. En pratique, les stratégies les plus solides reposent rarement sur une seule classe d’actifs. Elles combinent souvent plusieurs approches afin de conjuguer potentiel de valorisation, diversification et visibilité à long terme.
Investir dans des entreprises non cotées
Le private equity constitue l’une des voies les plus naturelles dans le cadre d’un apport-cession. Il permet d’investir dans des PME ou des ETI, d’accompagner des entreprises en développement et, parfois, de mettre à profit sa propre expérience d’entrepreneur. Cette solution séduit particulièrement les dirigeants qui souhaitent rester proches du tissu économique réel et conserver un rôle actif, même indirect, dans la création de valeur.
Passer par des fonds d’investissement
Le recours à des fonds spécialisés permet d’accéder à une diversification plus immédiate. Cette approche est souvent appréciée par les investisseurs qui souhaitent déléguer la sélection des dossiers à des équipes professionnelles et mutualiser le risque entre plusieurs participations. Elle offre également une exposition à des opportunités parfois difficiles à identifier ou à négocier seul.
Développer une stratégie immobilière à dimension opérationnelle
L’immobilier n’est pas nécessairement exclu du champ des réinvestissements pertinents, à condition d’être envisagé sous un angle économique et non patrimonial. Toute la nuance réside dans la distinction entre la simple détention d’un bien et l’investissement dans une activité exploitée, créatrice de chiffre d’affaires et de services.
L’hôtellerie
L’hôtellerie constitue un exemple particulièrement parlant. Investir dans une société qui exploite un établissement hôtelier, finance sa rénovation ou développe un concept d’hébergement avec une réelle activité commerciale peut s’inscrire dans la logique du dispositif. Ce type d’investissement présente l’intérêt de reposer sur une activité identifiable, avec des revenus liés à l’exploitation et un potentiel de valorisation fondé sur la qualité de l’actif, la gestion opérationnelle et l’attractivité de l’emplacement.
Les résidences gérées et les modèles para-hôteliers
Dans la même logique, certains modèles de résidences de services, de coliving ou de para-hôtellerie peuvent constituer des pistes intéressantes, dès lors qu’ils reposent sur une véritable prestation d’exploitation. Ce point est essentiel : ce n’est pas l’actif immobilier en lui-même qui fonde la pertinence du réinvestissement, mais bien l’existence d’une activité économique réelle autour de cet actif.
Reprendre une entreprise ou devenir actionnaire actif
Certains dirigeants cédants choisissent aussi de réinvestir en reprenant une nouvelle société ou en entrant au capital d’une entreprise avec une implication forte. Cette option permet de prolonger une dynamique entrepreneuriale tout en mettant son expérience au service d’un nouveau projet. Elle répond souvent au profil de ceux qui souhaitent conserver un lien étroit avec l’opérationnel, tout en bénéficiant d’un cadre d’investissement structuré.
Construire une allocation cohérente
Dans les faits, une stratégie de réinvestissement pertinente repose souvent sur un équilibre. Une partie du capital peut être orientée vers des actifs dynamiques et à fort potentiel de croissance, comme les participations non cotées. Une autre peut viser davantage de diversification ou de visibilité, au travers de fonds spécialisés ou d’activités génératrices de revenus. L’enjeu consiste à bâtir un ensemble cohérent, adapté au profil de l’investisseur et à ses objectifs à moyen et long terme.
Transformer une cession en opportunité patrimoniale
Le dispositif 150-0 B ter ne doit pas être appréhendé comme un simple mécanisme fiscal. Il constitue avant tout un outil de transformation patrimoniale, permettant de convertir le produit d’une cession en une stratégie d’investissement structurée, diversifiée et évolutive.
Encore faut-il en maîtriser les règles, sélectionner les supports adaptés et articuler les choix d’investissements avec les objectifs personnels du dirigeant. En pratique, la réussite d’une telle opération repose autant sur la qualité de la structuration que sur la pertinence des actifs retenus.
Vous envisagez une cession ou un réinvestissement ? Nos experts vous accompagnent pour structurer une stratégie adaptée à vos objectifs patrimoniaux.
👉 Faites le point avec un consultant expert en gestion de patrimoine en prenant rendez-vous sur notre site.